Domain fachkollege.de kaufen?
Wir ziehen mit dem Projekt
fachkollege.de um.
Sind Sie am Kauf der Domain
fachkollege.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachkollege.de kaufen?
Wann Kleinunternehmer?
Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen mit einem begrenzten Umsatz und einer geringen Anzahl an Mitarbeitern. Sie können sich für die Kleinunternehmerregelung entscheiden, wenn ihr Jahresumsatz unterhalb eines bestimmten Schwellenwerts liegt. Diese Regelung befreit sie von der Umsatzsteuerpflicht und vereinfacht somit ihre Buchhaltung. Kleinunternehmer können von verschiedenen steuerlichen Vorteilen profitieren, wie z.B. der Möglichkeit, pauschale Betriebsausgaben geltend zu machen. Es ist wichtig, die Voraussetzungen und Regelungen für Kleinunternehmer in Ihrem Land zu prüfen, um sicherzustellen, dass Sie die entsprechenden Kriterien erfüllen. **
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **

Ähnliche Suchbegriffe für Kleinunternehmer
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hanft, Anke: Organisation und Management von Studium, Lehre und Weiterbildung an HochschulenOrganisation und Management von Studium, Lehre und Weiterbildung an Hochschulen , Studium und Lehre sind seit einigen Jahren erheblichen Veränderungen unterworfen. Zunächst waren es die Bologna-Reformen, die weitreichende und in der öffentlichen Diskussion nicht unumstrittene Neuerungen an die Hochschulen brachten. Damit einher ging die Aufforderung, sich stärker den Anforderungen des lebenslangen Lernens zu stellen und mit Berufstätigen neue Zielgruppen zu erschließen. Die zunächst zögerliche Haltung der öffentlichen Hochschulen gegenüber einer Ausweitung ihrer traditionellen Angebotsstruktur gab dem privaten Hochschulsektor Auftrieb, der vor allem berufstätige Zielgruppen adressierte und damit an Einfluss gewann. Öffentliche Hochschulen konzentrierten sich in den vergangenen zwei Jahrzehnten vor allem darauf, der wachsenden Heterogenität ihrer Studierenden gerecht zu werden, indem sie lernunterstützende Maßnahmen in der Studieneingangsphase ausbauten. Aktuell stehen Hochschulen, verstärkt durch die Corona-Pandemie, vor weiteren Herausforderungen: Innerhalb kurzer Zeit müssen sie den Lehrbetrieb off-campus mit Hilfe digitaler Lehr-Lern-Infrastruktur und virtuellen Lernmedien gestalten. Die verschiedenen Beispiele zeigen, dass die Planung und Organisation von Lernen und Lehren an Hochschulen zunehmend anspruchsvoller werden. Hochschulen reagieren auf diese Herausforderungen, indem sie die Organisation und das Management von Studium und Lehre zunehmend professionalisieren, ihre Angebotsstruktur zielgruppengerechter gestalten und um weiterbildende Studienangebote erweitern. Auch äußere Impulse, wie z.B. die umfassenden staatlichen Förderprogramme, tragen dazu bei, die Reformbereitschaft an Hochschulen zu stärken. Mit diesem Band wollen wir Hochschulen dabei unterstützen, ihren vielfältigen Aufgaben bei der Planung, der Organisation, dem Management und der Qualitätssicherung von Studium, Lehre und Weiterbildung besser gerecht zu werden. Dabei geht es uns nicht nur darum, Managementaufgaben systematisch darzulegen, sondern auch neuere, Studium und Lehre betreffende Entwicklungen aufzuzeigen. Gegenüber dem ersten, im Jahr 2014 publizierten Band handelt es sich um eine vollständig überarbeitete Neuauflage mit neuen SchwerpunktSetzungen. , Blinker > Lichter & Leuchten , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202010, Titel der Reihe: Studienreihe Bildungs- und Wissenschaftsmanagement#22#, Autoren: Hanft, Anke~Kretschmer, Stefanie~Maschwitz, Annika, Edition: REV, Auflage: 20002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 192, Keyword: MBA Bildungs- und Wissenschaftsmanagement; lebensbegleitende Studienangebote; Lehrangebotsplanung; europäischer Hochschulraum; Durchlässigkeit; Heterogenität; Curriculumentwicklung; Workload; Studierenden-Lifecycle-Management; Qualitätssicherung; Bildungsmanagement, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Hochschule - Privathochschule, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Hochschulbildung, Fort- und Weiterbildung, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 172, Höhe: 18, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
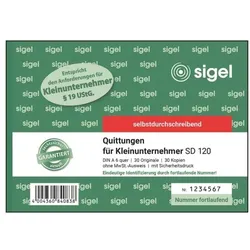
Sigel Formularbuch »Quittungen für Kleinunternehmer SD120« gelb, 14.8x10.5 cmFormularbuch »Quittungen für Kleinunternehmer SD120«, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6, Anzahl der Blätter: 60 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: fortlaufend numeriert, Breite: 148 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Ja, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,94 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
-
Sind Kleinunternehmer Rentenversicherungspflichtig?
Kleinunternehmer sind grundsätzlich rentenversicherungspflichtig, sofern sie nicht von der Rentenversicherungspflicht befreit sind. Die Rentenversicherungspflicht gilt in der Regel für Selbstständige, die regelmäßig Einkünfte erzielen und damit ihren Lebensunterhalt bestreiten. Es gibt jedoch Ausnahmen, z.B. für geringfügig Selbstständige oder Personen, die bereits anderweitig rentenversichert sind. Es ist daher ratsam, sich bei der Deutschen Rentenversicherung oder einem Steuerberater über die konkrete Rentenversicherungspflicht als Kleinunternehmer zu informieren. Es ist wichtig, die gesetzlichen Vorgaben zu beachten, um keine rechtlichen Probleme zu bekommen. **
-
Ist Versteuerung Kleinunternehmer?
Ist Versteuerung Kleinunternehmer? Ja, als Kleinunternehmer unterliegt man der Regelung des § 19 UStG, was bedeutet, dass man von der Umsatzsteuer befreit ist, solange der Umsatz bestimmte Grenzen nicht übersteigt. Kleinunternehmer müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und sind auch nicht verpflichtet, Umsatzsteuervoranmeldungen abzugeben. Es gibt jedoch auch Nachteile, wie zum Beispiel den Verzicht auf den Vorsteuerabzug. Es ist wichtig, die Voraussetzungen für die Kleinunternehmerregelung genau zu prüfen und gegebenenfalls mit einem Steuerberater zu klären. **
-
Welche Buchhaltung für Kleinunternehmer?
Welche Buchhaltung für Kleinunternehmer? Kleinunternehmer haben in der Regel weniger komplexe Buchhaltungsanforderungen als größere Unternehmen. Eine einfache Möglichkeit, die Buchhaltung zu führen, ist die Verwendung von Buchhaltungssoftware speziell für Kleinunternehmer. Alternativ können Kleinunternehmer auch auf manuelle Methoden wie Excel-Tabellen zurückgreifen, um ihre Einnahmen und Ausgaben zu verfolgen. Es ist wichtig, regelmäßig Buchhaltungsaufzeichnungen zu führen, um den Überblick über die finanzielle Situation des Unternehmens zu behalten und die Steuererklärung korrekt einreichen zu können. Kleinunternehmer sollten auch in Betracht ziehen, einen Steuerberater zu konsultieren, um sicherzustellen, dass ihre Buchhaltung ordnungsgemäß geführt wird. **
Haben Kleinunternehmer eine Handelsregisternummer?
Kleinunternehmer haben in der Regel keine Handelsregisternummer, da sie oft als Einzelunternehmer oder Kleingewerbetreibende agieren. Die Handelsregisternummer wird in der Regel für größere Unternehmen benötigt, die im Handelsregister eingetragen sind. Kleinunternehmer sind in der Regel von der Eintragungspflicht im Handelsregister befreit, solange sie bestimmte Umsatz- und Gewinngrenzen nicht überschreiten. Stattdessen müssen Kleinunternehmer oft lediglich ein Gewerbe anmelden und sich beim Finanzamt registrieren lassen. Es ist jedoch ratsam, sich bei der zuständigen Behörde über die genauen rechtlichen Anforderungen für Kleinunternehmer zu informieren. **
Ist Kleinunternehmer ein Gewerbe?
Ja, Kleinunternehmer können ein Gewerbe betreiben. Ein Gewerbe ist jede selbstständige, nachhaltige Tätigkeit, die auf eigene Rechnung und Verantwortung ausgeübt wird. Dabei spielt es keine Rolle, ob es sich um eine kleine oder große Unternehmung handelt. Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen, die unterhalb bestimmter Umsatzgrenzen liegen und daher von der Umsatzsteuer befreit sind. Trotzdem müssen sie sich beim Gewerbeamt anmelden und unterliegen den gesetzlichen Vorschriften für Gewerbetreibende. **
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
KASSENBUCH für Kleinunternehmer: Einnahmen und Ausgaben Buch einfach eintragen simple für Kleinunternehmer, Vereine, Haushalt Und Selbständige,Kassenbuch Für Kleinunternehmer: Einnahmen Und Ausgaben Buch Einfach Eintragen Simple Für Kleinunternehmer, Vereine, Haushalt Und Selbständige, Gebundene Ausgabe Von Sarah Ludwig, Bookmundo, 978-94-037-2713-4, Seitenanzahl: 15618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hanft, Anke: Organisation und Management von Studium, Lehre und Weiterbildung an HochschulenOrganisation und Management von Studium, Lehre und Weiterbildung an Hochschulen , Studium und Lehre sind seit einigen Jahren erheblichen Veränderungen unterworfen. Zunächst waren es die Bologna-Reformen, die weitreichende und in der öffentlichen Diskussion nicht unumstrittene Neuerungen an die Hochschulen brachten. Damit einher ging die Aufforderung, sich stärker den Anforderungen des lebenslangen Lernens zu stellen und mit Berufstätigen neue Zielgruppen zu erschließen. Die zunächst zögerliche Haltung der öffentlichen Hochschulen gegenüber einer Ausweitung ihrer traditionellen Angebotsstruktur gab dem privaten Hochschulsektor Auftrieb, der vor allem berufstätige Zielgruppen adressierte und damit an Einfluss gewann. Öffentliche Hochschulen konzentrierten sich in den vergangenen zwei Jahrzehnten vor allem darauf, der wachsenden Heterogenität ihrer Studierenden gerecht zu werden, indem sie lernunterstützende Maßnahmen in der Studieneingangsphase ausbauten. Aktuell stehen Hochschulen, verstärkt durch die Corona-Pandemie, vor weiteren Herausforderungen: Innerhalb kurzer Zeit müssen sie den Lehrbetrieb off-campus mit Hilfe digitaler Lehr-Lern-Infrastruktur und virtuellen Lernmedien gestalten. Die verschiedenen Beispiele zeigen, dass die Planung und Organisation von Lernen und Lehren an Hochschulen zunehmend anspruchsvoller werden. Hochschulen reagieren auf diese Herausforderungen, indem sie die Organisation und das Management von Studium und Lehre zunehmend professionalisieren, ihre Angebotsstruktur zielgruppengerechter gestalten und um weiterbildende Studienangebote erweitern. Auch äußere Impulse, wie z.B. die umfassenden staatlichen Förderprogramme, tragen dazu bei, die Reformbereitschaft an Hochschulen zu stärken. Mit diesem Band wollen wir Hochschulen dabei unterstützen, ihren vielfältigen Aufgaben bei der Planung, der Organisation, dem Management und der Qualitätssicherung von Studium, Lehre und Weiterbildung besser gerecht zu werden. Dabei geht es uns nicht nur darum, Managementaufgaben systematisch darzulegen, sondern auch neuere, Studium und Lehre betreffende Entwicklungen aufzuzeigen. Gegenüber dem ersten, im Jahr 2014 publizierten Band handelt es sich um eine vollständig überarbeitete Neuauflage mit neuen SchwerpunktSetzungen. , Blinker > Lichter & Leuchten , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202010, Titel der Reihe: Studienreihe Bildungs- und Wissenschaftsmanagement#22#, Autoren: Hanft, Anke~Kretschmer, Stefanie~Maschwitz, Annika, Edition: REV, Auflage: 20002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 192, Keyword: MBA Bildungs- und Wissenschaftsmanagement; lebensbegleitende Studienangebote; Lehrangebotsplanung; europäischer Hochschulraum; Durchlässigkeit; Heterogenität; Curriculumentwicklung; Workload; Studierenden-Lifecycle-Management; Qualitätssicherung; Bildungsmanagement, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Hochschule - Privathochschule, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Hochschulbildung, Fort- und Weiterbildung, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 172, Höhe: 18, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Kleinunternehmer?
Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen mit einem begrenzten Umsatz und einer geringen Anzahl an Mitarbeitern. Sie können sich für die Kleinunternehmerregelung entscheiden, wenn ihr Jahresumsatz unterhalb eines bestimmten Schwellenwerts liegt. Diese Regelung befreit sie von der Umsatzsteuerpflicht und vereinfacht somit ihre Buchhaltung. Kleinunternehmer können von verschiedenen steuerlichen Vorteilen profitieren, wie z.B. der Möglichkeit, pauschale Betriebsausgaben geltend zu machen. Es ist wichtig, die Voraussetzungen und Regelungen für Kleinunternehmer in Ihrem Land zu prüfen, um sicherzustellen, dass Sie die entsprechenden Kriterien erfüllen. **
-
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **
-
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
-
Sind Kleinunternehmer Rentenversicherungspflichtig?
Kleinunternehmer sind grundsätzlich rentenversicherungspflichtig, sofern sie nicht von der Rentenversicherungspflicht befreit sind. Die Rentenversicherungspflicht gilt in der Regel für Selbstständige, die regelmäßig Einkünfte erzielen und damit ihren Lebensunterhalt bestreiten. Es gibt jedoch Ausnahmen, z.B. für geringfügig Selbstständige oder Personen, die bereits anderweitig rentenversichert sind. Es ist daher ratsam, sich bei der Deutschen Rentenversicherung oder einem Steuerberater über die konkrete Rentenversicherungspflicht als Kleinunternehmer zu informieren. Es ist wichtig, die gesetzlichen Vorgaben zu beachten, um keine rechtlichen Probleme zu bekommen. **
Ähnliche Suchbegriffe für Kleinunternehmer
-
Sigel Formularbuch »Quittungen für Kleinunternehmer SD120« gelb, 14.8x10.5 cmFormularbuch »Quittungen für Kleinunternehmer SD120«, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6, Anzahl der Blätter: 60 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: fortlaufend numeriert, Breite: 148 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Ja, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,94 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerung Kleinunternehmer?
Ist Versteuerung Kleinunternehmer? Ja, als Kleinunternehmer unterliegt man der Regelung des § 19 UStG, was bedeutet, dass man von der Umsatzsteuer befreit ist, solange der Umsatz bestimmte Grenzen nicht übersteigt. Kleinunternehmer müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und sind auch nicht verpflichtet, Umsatzsteuervoranmeldungen abzugeben. Es gibt jedoch auch Nachteile, wie zum Beispiel den Verzicht auf den Vorsteuerabzug. Es ist wichtig, die Voraussetzungen für die Kleinunternehmerregelung genau zu prüfen und gegebenenfalls mit einem Steuerberater zu klären. **
-
Welche Buchhaltung für Kleinunternehmer?
Welche Buchhaltung für Kleinunternehmer? Kleinunternehmer haben in der Regel weniger komplexe Buchhaltungsanforderungen als größere Unternehmen. Eine einfache Möglichkeit, die Buchhaltung zu führen, ist die Verwendung von Buchhaltungssoftware speziell für Kleinunternehmer. Alternativ können Kleinunternehmer auch auf manuelle Methoden wie Excel-Tabellen zurückgreifen, um ihre Einnahmen und Ausgaben zu verfolgen. Es ist wichtig, regelmäßig Buchhaltungsaufzeichnungen zu führen, um den Überblick über die finanzielle Situation des Unternehmens zu behalten und die Steuererklärung korrekt einreichen zu können. Kleinunternehmer sollten auch in Betracht ziehen, einen Steuerberater zu konsultieren, um sicherzustellen, dass ihre Buchhaltung ordnungsgemäß geführt wird. **
-
Haben Kleinunternehmer eine Handelsregisternummer?
Kleinunternehmer haben in der Regel keine Handelsregisternummer, da sie oft als Einzelunternehmer oder Kleingewerbetreibende agieren. Die Handelsregisternummer wird in der Regel für größere Unternehmen benötigt, die im Handelsregister eingetragen sind. Kleinunternehmer sind in der Regel von der Eintragungspflicht im Handelsregister befreit, solange sie bestimmte Umsatz- und Gewinngrenzen nicht überschreiten. Stattdessen müssen Kleinunternehmer oft lediglich ein Gewerbe anmelden und sich beim Finanzamt registrieren lassen. Es ist jedoch ratsam, sich bei der zuständigen Behörde über die genauen rechtlichen Anforderungen für Kleinunternehmer zu informieren. **
-
Ist Kleinunternehmer ein Gewerbe?
Ja, Kleinunternehmer können ein Gewerbe betreiben. Ein Gewerbe ist jede selbstständige, nachhaltige Tätigkeit, die auf eigene Rechnung und Verantwortung ausgeübt wird. Dabei spielt es keine Rolle, ob es sich um eine kleine oder große Unternehmung handelt. Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen, die unterhalb bestimmter Umsatzgrenzen liegen und daher von der Umsatzsteuer befreit sind. Trotzdem müssen sie sich beim Gewerbeamt anmelden und unterliegen den gesetzlichen Vorschriften für Gewerbetreibende. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.